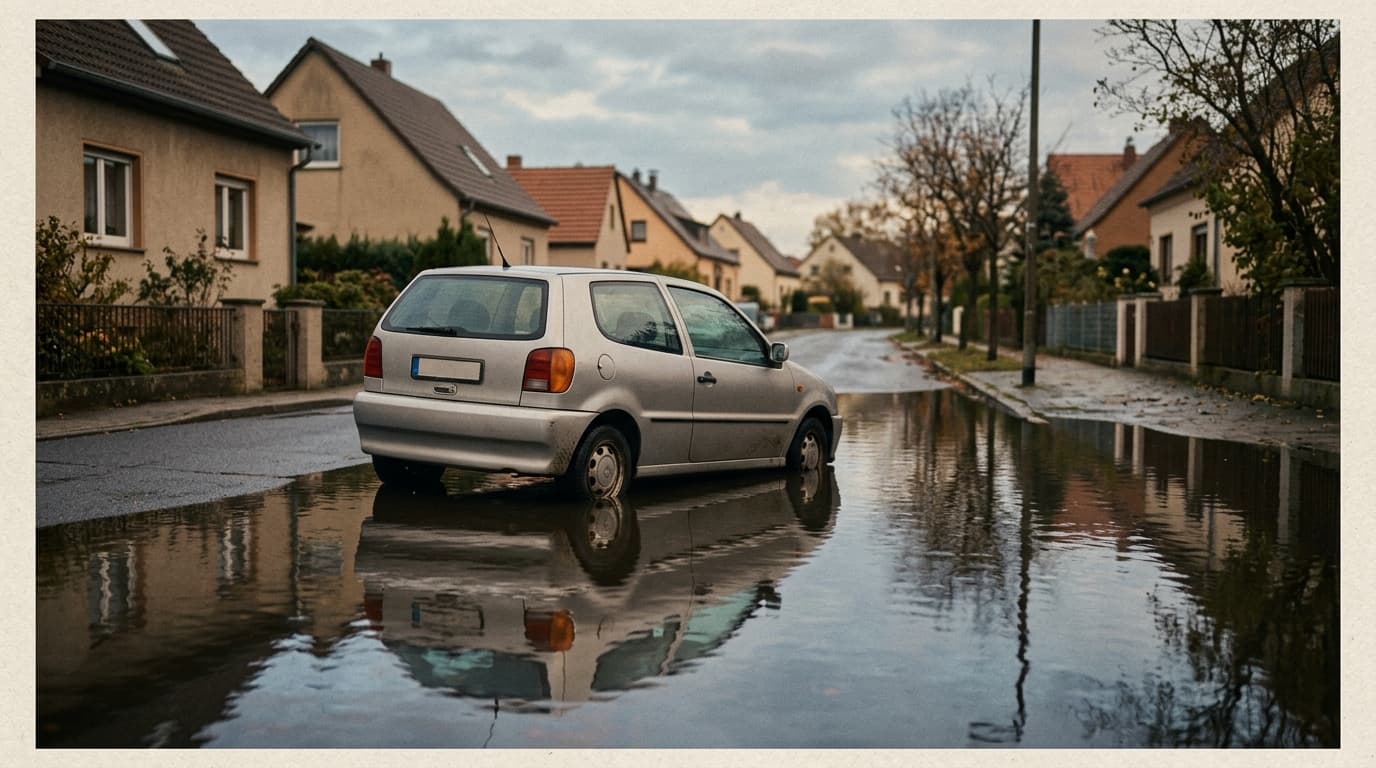
Oui, une voiture inondée est couverte, à condition que votre contrat comprenne la garantie forces de la nature, présente dans la mini-omnium comme dans l'omnium complète. Avec la RC seule, vous payez tout. Mais le prix de cette garantie n'est pas la variable qui décide. Trois lignes de contrat le font, et la plupart des conducteurs ne les ont jamais lues.
Une voiture inondée est-elle couverte par l'assurance auto ?
Seulement par l'omnium, sous une forme ou l'autre. La RC obligatoire indemnise les dégâts que vous causez aux autres, jamais ceux que l'eau inflige à votre véhicule.
Selon Test-Achats (dossier du 3 avril 2024), l'inondation relève de la garantie forces de la nature, incluse automatiquement dans une mini-omnium comme dans une full omnium. L'assurance habitation, elle, ne couvre pas les voitures. La loi du 17 septembre 2005 a rendu les catastrophes naturelles obligatoires dans l'assurance incendie des habitations, pas dans celle des véhicules.
Le tableau suivant range les situations les plus courantes.
| Situation | Garantie qui joue | Reste à charge probable | Que faire |
|---|---|---|---|
| RC seule, voiture dans la rue | Aucune de l'assureur auto | Valeur de la voiture | Fonds des calamités si reconnaissance et voiture de 5 ans ou plus |
| RC seule, voiture au garage | Option véhicules au repos de l'assurance habitation, si elle existe | Valeur de la voiture sinon | Relire le contrat habitation |
| Mini-omnium ou omnium, voiture garée | Forces de la nature | 0 € en règle générale | Déclarer, photographier, attendre l'expert |
| Omnium, voiture engagée dans l'eau | Forces de la nature, sous réserve de la clause sur les dégâts directs | Variable, parfois tout | Demander la qualification du dommage par écrit |
Trois lignes de contrat pèsent plus que la prime
La thèse tient en une phrase : le prix de la garantie varie du simple au triple d'un assureur à l'autre, mais l'écart d'indemnisation après une inondation vient ailleurs.
Première ligne : la définition du dommage couvert. Test-Achats signale que certains contrats ne couvrent que les dégâts directs de l'inondation. Une voiture surprise par la montée de l'eau est couverte. Une voiture dont le conducteur s'est engagé dans une rue submergée l'est moins sûrement, et le moteur noyé est le cas d'école.
Deuxième ligne : la valeur retenue en cas de perte totale. Une voiture qui a trempé dans l'eau avec l'électronique noyée est très souvent une épave économique. L'indemnité dépend alors de la valeur vénale ou agréée et du barème de dégressivité. Notre article sur la perte totale chiffre cet écart.
Troisième ligne : le lieu de stationnement déclaré. Il décide de la voie d'indemnisation en l'absence d'omnium, on y revient plus bas.
Une précision qui rassure : la franchise est en règle générale nulle sur cette garantie. Chez AG Insurance, la formule OmniNature retient pourtant 250 € quand la voiture n'est pas réparée dans un garage agréé, et rien si elle l'est ou si elle est en perte totale. La même formule couvre la tempête à partir de rafales de 80 km/h, et prévoit une voiture de remplacement pendant la réparation, ou jusqu'à 6 jours en perte totale.
Combien la garantie coûte-t-elle face à une perte totale ?
Entre 60 et 467 € par an, et le bon réflexe consiste à diviser la prime par la valeur assurée. Le résultat est le risque annuel de perte totale à partir duquel la garantie devient rentable. Ce n'est pas une probabilité mesurée, c'est un seuil arithmétique.
Je l'applique à la dégressivité standard de 1 % par mois après six mois de carence, sur la Golf de 33 193 € de la grille publique de Mon-Assurance-Auto relevée le 26/01/2026. Les valeurs assurées viennent de notre article sur le prix d'une omnium.
| Prime annuelle | Voiture de 4 ans (19 252 €) | Voiture de 6 ans (11 286 €) | Voiture de 8 ans (3 319 €) |
|---|---|---|---|
| Forces de la nature seules, 60 € | 0,31 % | 0,53 % | 1,81 % |
| Bloc mini-omnium le moins cher, 185 € | 0,96 % | 1,64 % | 5,57 % |
| Bloc mini-omnium moyen, 308 € | 1,60 % | 2,73 % | 9,28 % |
| Bloc mini-omnium le plus cher, 467 € | 2,43 % | 4,14 % | 14,07 % |
Lecture. Sur une voiture de huit ans, le bloc moyen de 308 € exige un risque annuel de perte totale de 9,3 % pour être rentable. Le seul risque d'inondation atteint rarement un tel niveau. Sur la même voiture à quatre ans, le seuil descend à 1,6 %. Et si le bloc ne servait qu'à couvrir l'eau, la formule à 60 € sauterait sous les 2 % à tous les âges.
Pourquoi ne pas conclure qu'il faut abandonner la garantie sur les vieilles voitures ? Parce que le bloc de 308 € paie surtout le vol, l'incendie et le bris de glace, comme le détaille notre article sur la grêle, et que la décision se prend sur le bloc entier. La règle des 5 à 7 % de la valeur, posée dans notre guide mini-omnium ou omnium complète, reste le bon arbitre.
L'objection : « je n'habite pas en zone inondable »
Elle est raisonnable, et elle se retourne contre vous. Une voiture se déplace. Le trajet du lundi matin traverse parfois la vallée que le domicile évite, et un parking en sous-sol est précisément l'endroit qui se remplit en premier.
Les chiffres de juillet 2021 le rappellent. Plus de 11 000 véhicules ont été détruits ou endommagés en Wallonie, selon les données de la Région citées par L'Avenir le 15 juillet 2022. Les assureurs ne sont intervenus que pour 6 922 véhicules en omnium ou petite omnium. Cela fait au plus 63 % de véhicules indemnisés par un assureur, donc plus d'un tiers d'une flotte sinistrée laissée à d'autres filets. Le nombre exact d'automobilistes qui n'avaient aucune couverture n'est pas publié, et je ne le déduis pas de ces deux chiffres.
Autre repère, côté épaves : d'après Febelauto, 1 242 véhicules étaient arrivés dans les centres de recyclage agréés à la date de cet article.
Sans omnium, le fonds des calamités et l'assurance habitation suffisent-ils ?
Ils peuvent se compléter, mais jamais couvrir la même voiture. C'est la troisième ligne du contrat qui tranche.
Les deux dispositifs se partagent le terrain selon l'endroit où dormait la voiture. Le fonds régional indemnise les voitures touchées dans la rue ou en circulation, pas celles du garage ou du carport. L'option véhicules au repos de l'assurance habitation vise l'inverse, le garage et ses abords immédiats. Pas de chevauchement, et un trou possible entre les deux si vous n'avez pris ni l'une ni l'autre.
Le fonds a ses conditions, qu'on retrouve chez Test-Achats :
- la catastrophe doit être officiellement reconnue comme calamité naturelle, et la demande ne s'introduit qu'après publication au Moniteur belge ;
- la demande doit arriver avant le dernier jour du troisième mois qui suit cette publication, une demande anticipée n'étant pas valable ;
- à Bruxelles et en Wallonie, la voiture doit avoir au moins cinq ans ;
- les montants et la franchise ne sont pas publiés sur la page citée, et je ne les chiffre donc pas.
Un sinistre inondation ne touche en principe pas le bonus-malus : l'échelle 0-22 ne bouge qu'après un sinistre en tort, et l'eau n'engage la responsabilité de personne. Même raisonnement que pour la grêle, avec un reste à charge de zéro dans la plupart des contrats.
Que faire dans l'heure qui suit ?
Ne démarrez pas la voiture si elle est immergée, c'est le geste qui transforme une réparation en épave. Ensuite, dans l'ordre :
- photographiez la voiture, le niveau d'eau et l'emplacement ;
- évacuez l'eau si c'est possible sans risque, les pompiers pouvant aider pour un parking souterrain ;
- appelez l'assureur pour le remorquage, généralement couvert ;
- déclarez le sinistre à l'assureur omnium, ou à l'assureur habitation si c'est cette voie qui s'applique ;
- laissez l'expert passer avant toute réparation.
La procédure complète est dans notre guide pour déclarer un sinistre auto. Sur la voiture de remplacement, Test-Achats note que les assureurs l'accordent moins souvent qu'avant, souvent à condition de passer par un garage agréé.
Simulez la garantie sur votre plaque dans le simulateur, mettez les formules côte à côte dans le comparateur et retrouvez le détail assureur par assureur dans notre classement des meilleures assurances auto.
Méthode, profil de référence et sources
Profil de référence du site : conducteur de 35 ans, VW Golf 1.5 TSI, Brabant flamand, aucun sinistre depuis cinq ans, environ 15 000 km par an. Les primes de 185, 308 et 467 € sont des soustractions maison sur les grilles publiques de Mon-Assurance-Auto (Yago S.A., courtier agréé FSMA n° 114863), relevées le 26/01/2026 et consultées le 10/10/2026. Leur profil simulé, une conductrice née en 1968 avec une Golf Diesel en Brabant wallon, diffère du nôtre : seuls les écarts et les seuils sont transposables. La prime de 60 € par an (5 € par mois) est celle de la gamme professionnelle d'AG Insurance, citée comme étalon. Les conditions du fonds et de l'assurance habitation viennent de Test-Achats (3 avril 2024, modifié le 2 décembre 2024). Les chiffres de juillet 2021 viennent de L'Avenir (15 juillet 2022). Les seuils de rentabilité sont un calcul maison, avec la dégressivité de 1 % par mois après six mois de carence, convention de marché et non règle légale. Définitions : Wikifin et Assuralia.
Ce site compare et calcule. Il ne vend pas d'assurance, n'est pas intermédiaire au sens de la loi du 4 avril 2014 et ne délivre aucune recommandation individuelle : adressez-vous à votre assureur ou à un courtier agréé FSMA. En cas de litige, l'Ombudsman des assurances intervient gratuitement. Aucun lien n'est affilié.
Comparateur Garanties & formules
Compare les garanties & formules côte à côte.
Comparer maintenant →
Questions fréquentes
Damien décortique le marché belge de l'assurance auto depuis plus de dix ans. Ancien gestionnaire de sinistres en compagnie, devenu analyste indépendant, il lit les conditions générales ligne par ligne, compare les primes réelles de AG, Ethias, KBC, Belfius, P&V ou Corona Direct, et teste les simulateurs du marché. Sa conviction : beaucoup de Belges surpaient leur prime ou découvrent une exclusion le jour du sinistre, faute d'avoir comparé les garanties. Sur ce site, il traduit le jargon des contrats (RC, omnium, franchise, bonus-malus) en conseils concrets, chiffrés et sans lien commercial caché.