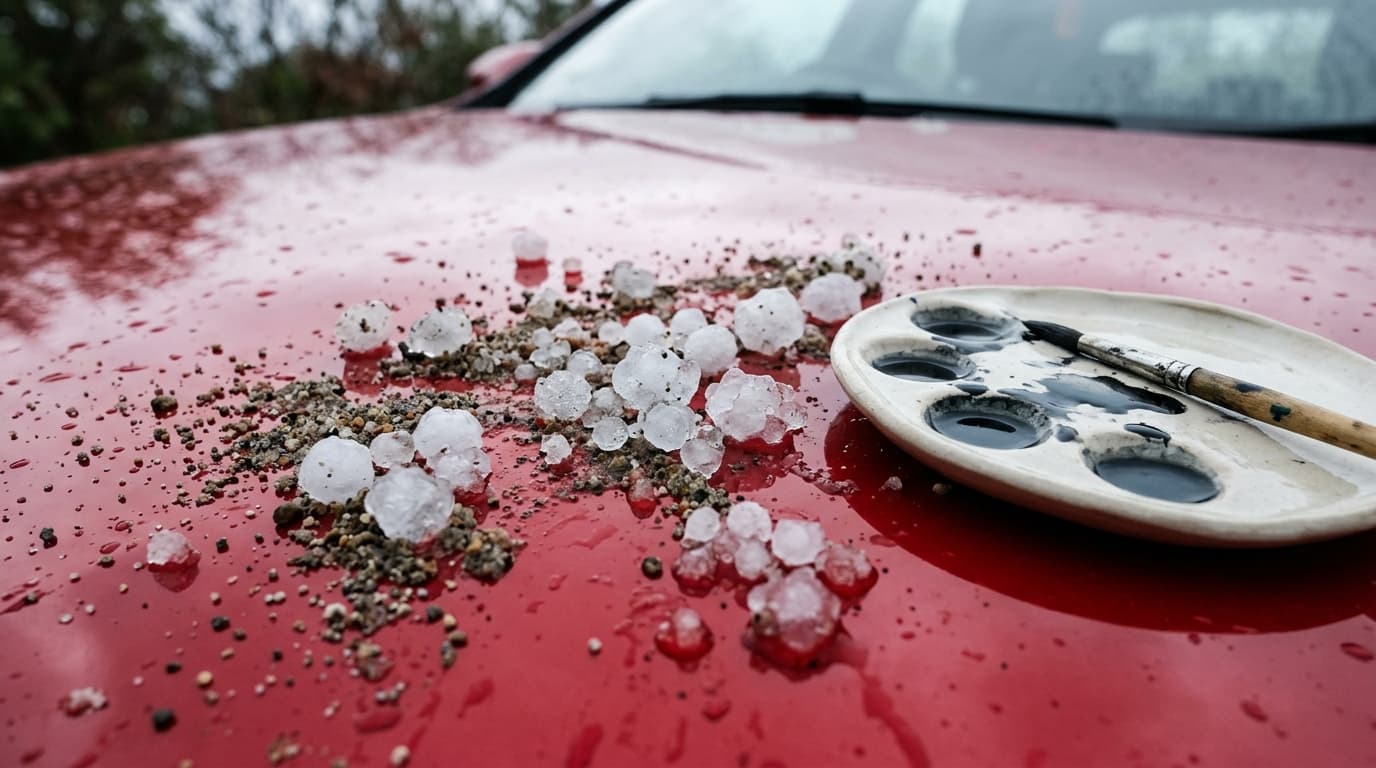
Oui, la grêle est couverte, à une condition : que votre contrat comprenne la garantie forces de la nature, présente dans la mini-omnium comme dans l'omnium complète. En RC seule, la facture est pour vous, soit 2 743 € en moyenne par voiture après les orages des 30 et 31 mai 2026. Avec la garantie, le reste à charge tombe le plus souvent à zéro, sans toucher au bonus-malus.
La grêle est-elle couverte par l'assurance auto ?
Pas par la RC obligatoire. Elle paie les dégâts que vous causez aux autres, jamais ceux que le ciel inflige à votre carrosserie.
La grêle relève de la garantie forces de la nature. Assuralia, la fédération belge des assureurs, précise qu'elle figure normalement dans la mini-omnium comme dans l'omnium complète, et que sans elle vous supportez seul la réparation. Peu importe que l'orage soit reconnu ou non comme calamité naturelle : l'omnium intervient dans les deux cas, selon le dossier grêle de Test-Achats.
Une nuance, qui compte plus loin : la garantie vise le dommage direct du grêlon, pas le dérapage sur une route blanche de glace.
Combien coûte une voiture grêlée à réparer ?
2 743 € en moyenne. C'est le coût estimé par Assuralia pour les 26 156 déclarations omnium enregistrées après les intempéries des 30 et 31 mai 2026, avec une grêle particulièrement intense par endroits en Flandre. Ce seul week-end a produit plus de sinistres que toute l'année 2025.
La technique fait le prix. Le débosselage sans peinture repousse la tôle de l'intérieur et se facture le plus souvent de quelques dizaines à une centaine d'euros par impact, fourchette de marché qu'aucun barème publié ne permet d'attribuer. Dès que la peinture a sauté, il faut poncer et repeindre, et la facture change d'échelle.
Rapportés à notre profil de référence, ces 2 743 € représentent 7,8 années de RC seule, que la grille publique de neuf assureurs relevée le 26/01/2026 place à 353 € par an en moyenne.
Combien coûte la garantie qui couvre la grêle ?
Entre 60 et 467 € par an, selon la façon dont on l'achète. La plupart des conducteurs la paient dans le bloc mini-omnium, qui regroupe vol, incendie, bris de glace et forces de la nature : 308 € par an en moyenne, soit l'écart entre la mini-omnium (661 €) et la RC seule (353 €) sur la même grille, décortiquée dans notre article sur le prix d'une omnium.
| Façon d'acheter la couverture grêle | Prime annuelle | Années de prime pour un sinistre de 2 743 € |
|---|---|---|
| Bloc mini-omnium le moins cher de la grille (ACM Insurance) | 185 € | 14,8 ans |
| Bloc mini-omnium, moyenne de neuf assureurs | 308 € | 8,9 ans |
| Bloc mini-omnium le plus cher de la grille (Ethias) | 467 € | 5,9 ans |
| Forces de la nature seules (AG OmniNature, gamme professionnelle) | 60 € | 45,7 ans |
La dernière ligne sert d'étalon. AG Insurance vend à ses clients indépendants une formule limitée aux forces de la nature pour 5 € par mois. Elle isole le prix du seul risque climatique, et il pèse moins d'un cinquième du bloc mini-omnium moyen. Les 308 € paient donc surtout le vol, l'incendie et le bris de glace ; la grêle vient presque par-dessus le marché.
Pour chiffrer ce bloc sur votre propre plaque, lancez le simulateur. Les formules se comparent garantie par garantie sur le comparateur et dans notre classement des meilleures assurances auto.
Y a-t-il une franchise grêle sur la voiture ?
En principe, non. Test-Achats indique que l'omnium ne prévoit généralement pas de franchise dans la garantie forces de la nature, et P&V l'écrit noir sur blanc pour ses propres contrats.
Les exceptions tiennent au réparateur. Chez AG Insurance, OmniNature ne retient aucune franchise si la voiture passe chez un garagiste agréé, en cas de perte totale ou de réparation à l'étranger ; dans les autres cas, elle retient 250 €. Choisir son carrossier hors réseau coûte ainsi 9,1 % d'un sinistre moyen.
La franchise de 395,88 € ou 791,75 € calculée dans notre guide sur la franchise omnium ne concerne pas la grêle. Elle vise la garantie dégâts matériels.
La grêle fait-elle monter le bonus-malus ?
Non. L'échelle bonus-malus 0-22 ne bouge qu'après un sinistre en responsabilité civile où vous êtes en tort, et un grêlon n'engage la responsabilité de personne.
Tout change quand la grêle provoque un accident. Vous freinez sur une chaussée couverte de grêlons, la voiture glisse et percute celle qui vous précède : la RC indemnise le tiers, le sinistre est en tort, et le degré remonte de cinq crans sur le barème historique. Notre guide du bonus-malus chiffre cette remontée à 280 € la première année sur une prime de base de 700 €, du degré 6 au degré 11, avec cinq années sans sinistre pour redescendre. Vos propres dégâts ne sont alors repris que par la garantie dégâts matériels de l'omnium complète, franchise déduite. En mini-omnium, ils restent pour vous.
Faut-il déclarer la grêle ou payer de sa poche ?
Déclarez. Pour un accrochage en tort, l'arbitrage oppose le coût de la réparation au surcoût de prime cumulé pendant que le degré redescend, et il penche parfois vers le paiement de sa poche : notre article déclarer un sinistre ou payer de sa poche en pose le calcul complet. Pour la grêle, les deux termes qui rendent ce calcul intéressant valent zéro : pas de malus, et pas de franchise dans la plupart des contrats.
Payer soi-même revient à laisser 2 743 € sur la table.
| Situation | Garantie qui joue | Reste à charge sur un sinistre moyen | Effet sur le degré | Que faire |
|---|---|---|---|---|
| Voiture garée, RC seule | Aucune | 2 743 € | Aucun | Devis de carrossier, débosselage sans peinture si la peinture est intacte |
| Voiture garée, mini-omnium ou omnium | Forces de la nature | 0 € en principe | Aucun | Déclarer, photographier, attendre l'expert |
| Même cas chez AG OmniNature, réparateur hors réseau | Forces de la nature | 250 € | Aucun | Choisir un garagiste agréé |
| Pare-brise fissuré, garantie bris de glace seule | Bris de glace | 0 € via une firme agréée chez Yuzzu | Aucun | Déclarer le vitrage, la tôle reste pour vous |
| Dérapage sur grêlons, aucun tiers touché | Dégâts matériels, omnium complète uniquement | Franchise du contrat | Aucun, la RC n'indemnise personne | Déclarer si le dégât dépasse nettement la franchise |
| Dérapage sur grêlons contre un autre véhicule | RC pour le tiers, dégâts matériels pour vous | Franchise, puis malus | Plus 5 degrés | Déclarer, puis chiffrer le malus sur cinq ans |
Une réserve. Même sans effet sur le degré, une déclaration grêle entre dans votre historique de sinistres, et la façon dont chaque compagnie en tient compte à l'échéance relève de sa politique commerciale : posez la question par écrit. La procédure elle-même est détaillée dans notre guide pour déclarer un sinistre auto.
Assurée au tiers seulement : un fonds public peut-il payer ?
Rarement pour la carrosserie. Selon Test-Achats, les fonds régionaux des calamités n'indemnisent jamais les dommages purement visuels comme les bosses, et Bruxelles et la Wallonie n'interviennent pas pour une voiture de moins de cinq ans. La demande ne s'introduit qu'après publication de la reconnaissance au Moniteur belge.
Cinq lignes à vérifier dans votre contrat avant le prochain orage
- La garantie forces de la nature figure-t-elle dans votre mini-omnium ? Le mot n'a pas de définition légale et P&V invite lui-même à le vérifier.
- La franchise grêle : zéro, ou 250 € hors réseau comme chez AG OmniNature ?
- Les dommages indirects : le dérapage sur grêlons est-il repris, ou seulement le choc du grêlon ?
- La valeur retenue en perte totale : valeur vénale ou valeur agréée, avec quel barème de dégressivité ? Notre article sur la perte totale en chiffre l'écart.
- La voiture de remplacement : prévue, et à quelle condition de garage ?
Méthode, profil et sources
Profil de référence : conducteur de 35 ans, VW Golf 1.5 TSI, Brabant flamand, aucun sinistre depuis cinq ans, environ 15 000 km par an. Coût moyen de 2 743 € : communiqué Assuralia du 12/06/2026, estimation provisoire consultée le 26/09/2026. Primes RC (353 €), mini-omnium (661 €) et blocs mini-omnium (185 à 467 €) : moyennes et soustractions maison sur les grilles publiques de Mon-Assurance-Auto (Yago S.A., courtier agréé FSMA n° 114863) relevées le 26/01/2026, dont le profil simulé (conductrice née en 1968, Golf Diesel, Brabant wallon) diffère du nôtre, si bien que seuls les écarts et les rapports sont revendiqués comme transposables. OmniNature (5 € par mois, franchise de 250 €) : page AG Insurance consultée le 26/09/2026, produit pour voitures à usage mixte cité comme étalon. Franchise grêle nulle : Test-Achats (19/03/2024) et P&V (15/10/2023) ; franchise vitrage nulle via firme agréée : Yuzzu, page consultée le 26/09/2026. Définitions : Wikifin, portail de la FSMA.
Ce site compare et calcule, sans vendre d'assurance ni agir comme intermédiaire au sens de la loi du 4 avril 2014 : pour modifier votre couverture, adressez-vous à votre assureur ou à un courtier agréé FSMA. En cas de litige, l'Ombudsman des assurances intervient gratuitement. Aucun lien n'est affilié.
Comparateur Garanties & formules
Compare les garanties & formules côte à côte.
Comparer maintenant →
Questions fréquentes
Damien décortique le marché belge de l'assurance auto depuis plus de dix ans. Ancien gestionnaire de sinistres en compagnie, devenu analyste indépendant, il lit les conditions générales ligne par ligne, compare les primes réelles de AG, Ethias, KBC, Belfius, P&V ou Corona Direct, et teste les simulateurs du marché. Sa conviction : beaucoup de Belges surpaient leur prime ou découvrent une exclusion le jour du sinistre, faute d'avoir comparé les garanties. Sur ce site, il traduit le jargon des contrats (RC, omnium, franchise, bonus-malus) en conseils concrets, chiffrés et sans lien commercial caché.